Cuotas y presupuesto
Cómo se calcula la cuota de un préstamo: el sistema francés con un ejemplo
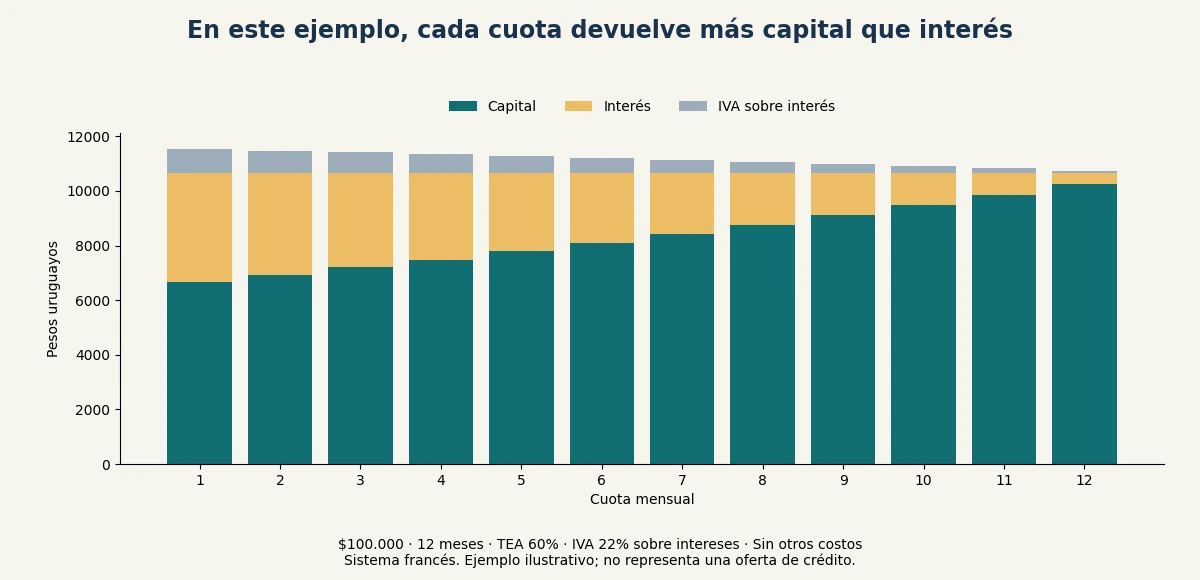
El sistema francés utiliza una cuota base constante de capital e intereses. A medida que baja el saldo, disminuye la parte de intereses y aumenta la devolución de capital. Eso no significa que los intereses sean siempre la mayor parte de las primeras cuotas: depende de la tasa y del plazo.
Paso 1: pasá la TEA a una tasa mensual
La propuesta te informa una TEA (tasa efectiva anual), pero las cuotas son mensuales. El error más común es dividir la TEA entre 12. La forma correcta es esta:
Tasa mensual = (1 + TEA/100)^(1/12) − 1, cuando ingresás la TEA como porcentaje; por ejemplo, 60 para una TEA de 60%.
Con una TEA de 60%, la tasa mensual es 3,99%, no 5%. Si usaras el 5%, la cuota de nuestro ejemplo saldría $11.283 en lugar de $10.652: más de $600 de diferencia por mes. Lo explicamos en detalle en qué es la TEA de un préstamo.
Paso 2: calculá la cuota base
Con la tasa mensual (i), el monto (P) y la cantidad de cuotas (n):
Cuota = P × i ÷ (1 − (1 + i)^(−n))
Para $100.000 en 12 cuotas con TEA de 60%, la cuota base da $10.651,76. Es la parte que devuelve capital e intereses y queda fija todo el plazo.
Paso 3: sumá el IVA y los otros cargos
Cuando la propuesta dice “TEA + IVA”, se agrega un 22% sobre los intereses de cada mes, no sobre el capital. Como el interés baja mes a mes, el IVA también baja y la cuota final se achica un poco. A eso pueden sumarse seguros o comisiones fijas.
Cómo se reparte cada cuota
El interés de cada mes se calcula sobre lo que todavía debés. Por eso la primera cuota es la que más interés tiene. Ejemplo: $100.000, 12 cuotas, TEA 60% + IVA.
En total pagás $133.941,80: $100.000 de capital, $27.821,14 de intereses y $6.120,65 de IVA. Los componentes se muestran redondeados; el total se calcula sin redondeos intermedios. No se incluyen seguros ni otros cargos.
| Cuota | Saldo al inicio | Interés | Capital | IVA | Pagás |
|---|---|---|---|---|---|
| 1 | $100.000,00 | $3.994,41 | $6.657,35 | $878,77 | $11.530,53 |
| 2 | $93.342,65 | $3.728,49 | $6.923,27 | $820,27 | $11.472,03 |
| 6 | $63.945,67 | $2.554,25 | $8.097,51 | $561,94 | $11.213,70 |
| 12 | $10.242,63 | $409,13 | $10.242,63 | $90,01 | $10.741,77 |
Más plazo, cuota más baja, total más alto
Con el mismo monto y la misma TEA, alargar el plazo baja la cuota pero sube lo que devolvés:
Pasar de 12 a 36 meses baja la cuota casi a la mitad, pero el total sube $76.158. Elegí el plazo más corto con una cuota que puedas sostener. Te ayuda cuánto podés pagar de cuota, y si necesitás cuotas más bajas, mirá las opciones con mayor plazo sabiendo lo que cuestan.
| Plazo | Primera cuota | Total a pagar |
|---|---|---|
| 12 meses | $11.530,53 | $133.941,80 |
| 24 meses | $7.433,70 | $169.928,36 |
| 36 meses | $6.163,37 | $210.099,42 |
Hacelo con tus números
No hace falta hacer la cuenta a mano. En la calculadora de préstamos cargá el monto, las cuotas y la TEA sin IVA, y elegí agregar el 22% sobre intereses. Probá el mismo préstamo a 12, 24 y 36 meses y anotá el total de cada uno.
Si la cuota que te informa la institución no coincide con la de la calculadora, preguntá qué cargos incluye: seguros, comisiones o gastos de administración. Pedí el cronograma completo antes de firmar.
Preguntas frecuentes sobre esta guía
¿Puedo dividir la TEA entre 12?
No. Esa división da una tasa mensual más alta que la real y una cuota mal calculada.
¿Por qué mi cuota baja un poco cada mes?
Si la cuota base es fija y el IVA sobre los intereses se suma por separado, el pago total puede bajar: el interés y su IVA disminuyen a medida que devolvés capital. Otros esquemas o costos pueden dar un resultado diferente.
¿Me conviene adelantar cuotas?
Confirmá si el pago amortiza capital, adelanta un vencimiento o cancela la deuda. El ahorro depende del contrato y de los cargos aplicables; revisalo en cancelar un préstamo antes de tiempo.
Fuentes y revisión
Cómo preparamos y revisamos estas guías · Informar una corrección
Texto aportado por el sitio y revisado el 20 de octubre de 2026. Las condiciones pueden cambiar; los ejemplos numéricos son ilustrativos y no representan ofertas.