Tasas y costos
Tasa de usura en Uruguay: cómo saber si un préstamo supera el tope legal
En Uruguay los intereses de un préstamo tienen un máximo legal. Se calcula a partir de la tasa media que publica el BCU, y hay usura cuando la tasa implícita de tu préstamo lo supera. Saber leerlo te ayuda a detectar un abuso, aunque estar debajo del tope no significa que el préstamo sea barato.
Qué es la usura
El BCU llama usura a los intereses u otros cargos que superan los topes fijados por la Ley 18.212. La ley alcanza a bancos, cooperativas, administradoras de crédito, empresas que financian sus ventas y personas que prestan dinero.
Cómo se arma el tope
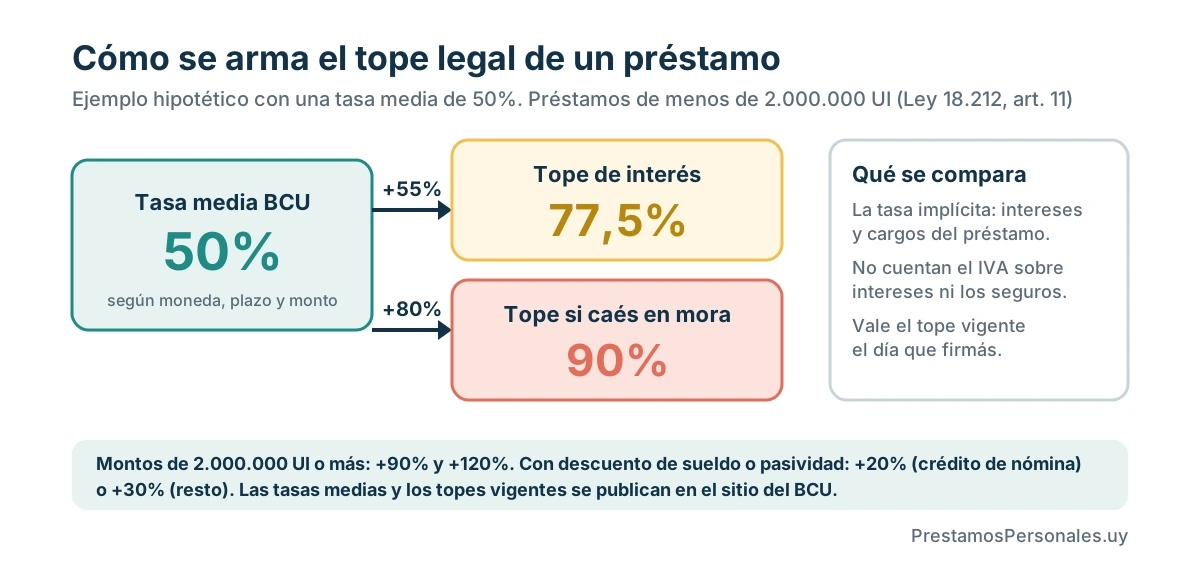
Ojo con el 55%: es un porcentaje de la tasa media, no puntos que se suman. Con una tasa media de 50%, el tope es 77,5% (50 × 1,55), no 105%.
- El BCU publica tasas medias de interés separadas por moneda, plazo y monto, y para familias y empresas.
- Para operaciones inferiores a 2.000.000 UI sin retención de sueldo o pasividad, el margen general sobre la tasa media es 55% para intereses compensatorios y 80% en mora.
- En préstamos de 2.000.000 UI o más, los márgenes son 90% y 120%.
- Si la cuota se descuenta del sueldo o la pasividad, el margen baja a 20% en el crédito de nómina y a 30% en el resto.
Qué tasa de tu préstamo comparar con el tope
La ley no compara la tasa del anuncio sino la tasa implícita: la que surge de lo que recibís y lo que pagás. Incluye los intereses y la mayoría de las comisiones y cargos.
El cálculo aplica las exclusiones que correspondan según la ley. Para instituciones financieras, el artículo 14 contempla impuestos a cargo del cliente, ciertas primas de seguros y gastos dentro de límites específicos. Una TEA anunciada de 70% más IVA no alcanza por sí sola para decidir si hay usura: pueden existir otros cargos computables. Compará la tasa implícita y el tope aplicable al constituir la obligación.
Un ejemplo paso a paso
Suponé un préstamo en pesos a 24 meses, inferior a 2.000.000 UI y sin retención de haberes. Las cifras siguientes son hipotéticas, no tasas vigentes:
- Buscás en la tabla del BCU la tasa media para tu moneda, plazo y monto: 50%.
- Calculás el tope: 50 × 1,55 = 77,5%. El de mora: 50 × 1,80 = 90%.
- Tu propuesta dice TEA 70% + IVA, con una comisión mensual fija. Pedís la tasa implícita con esa comisión incluida: 74%. Está debajo del tope.
- Si la tasa implícita de mora de la operación fuera 95%, superaría el 90% del ejemplo. No confundas esa tasa con un cargo aislado: el cálculo debe seguir la metodología legal.
Dónde ver la tasa media vigente
Consultá la publicación de tasas medias y topes del BCU y comprobá su período de vigencia. Elegí la categoría correspondiente a moneda, plazo, monto y modalidad de cobro. No uses una tabla de otro período para juzgar un contrato anterior.
Qué hacer si creés que te cobran por encima del tope
El artículo 21 prevé, configurada la usura, la pérdida del derecho a exigir intereses y otros cargos, con las salvedades legales, y el descuento de los ya cobrados del crédito subsistente. No implica que todo préstamo reclamado quede automáticamente anulado: la aplicación al caso requiere el procedimiento correspondiente.
- Pedí el cronograma completo y el detalle de cada cargo, por escrito.
- Reclamá primero a la institución y guardá el número de reclamo.
- Si es un banco, una administradora de crédito u otra entidad supervisada, podés reclamar ante el BCU.
- Si es un comercio que financia sus ventas, el reclamo va a Defensa del Consumidor del Ministerio de Economía.
Que sea legal no quiere decir que te convenga
El tope es un techo, no una referencia de precio. Un préstamo al 75% puede ser legal y aun así costarte mucho más que otro al 40%. Compará propuestas reales con cómo comparar préstamos sin mirar solo la cuota y entendé la tasa con qué es la TEA.
Después, cargá la TEA de cada propuesta en la calculadora de préstamos: vas a ver cuánto pagás en total con cada una. Si el costo es lo que más te importa, mirá las opciones con menor tasa.
La calculadora estima cuotas bajo sus supuestos; no determina si un contrato configura usura ni calcula las exclusiones legales de cada operación.
Preguntas frecuentes sobre esta guía
¿Cuál es la tasa máxima que me pueden cobrar?
Depende de la moneda, el plazo, el monto y la forma de cobro. Es la tasa media del BCU para tu caso más el margen que fija la ley.
¿El IVA cuenta para el tope?
No. El IVA sobre los intereses queda fuera del cálculo de la tasa implícita.
¿Cada cuánto cambian los topes?
El BCU los publica con vigencia mensual, a partir de las tasas medias de un trimestre anterior.
¿Qué pasa si hay usura?
El artículo 21 prevé consecuencias sobre intereses y otros cargos y su imputación al crédito subsistente. Si sospechás un incumplimiento, guardá el contrato y pedí revisión por los canales correspondientes.
Fuentes y revisión
Cómo preparamos y revisamos estas guías · Informar una corrección
Texto aportado por el sitio y revisado el 20 de octubre de 2026. Las condiciones pueden cambiar; los ejemplos numéricos son ilustrativos y no representan ofertas.
- Ley 18.212 de tasas de interés y usura (IMPO) (abre en otra pestaña)
- Ley 18.212, artículo 11: topes máximos (IMPO) (abre en otra pestaña)
- BCU: topes de tasas de interés y usura (abre en otra pestaña)
- BCU: tasas medias de interés vigentes (PDF) (abre en otra pestaña)
- Ley 18.212, artículo 10 (IMPO) (abre en otra pestaña)
- Ley 18.212, artículo 14 (IMPO) (abre en otra pestaña)
- Ley 18.212, artículo 21 (IMPO) (abre en otra pestaña)