Requisitos
Crédito de nómina y retención de haberes: qué es, cuánto te pueden descontar y quién puede retener
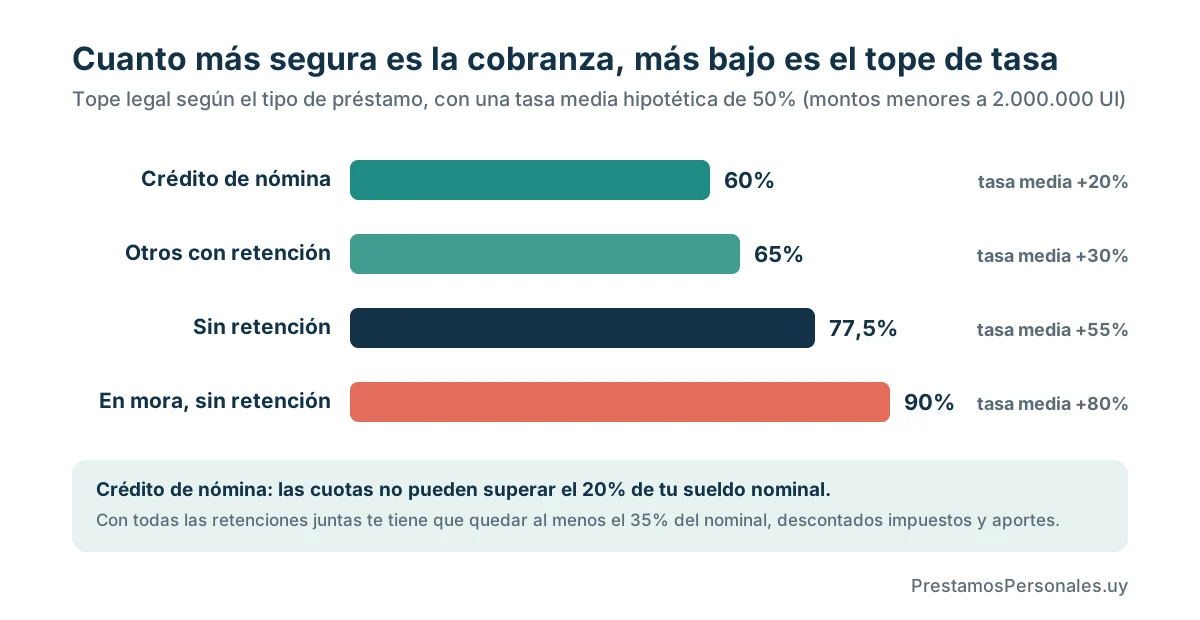
El crédito de nómina es un préstamo que pedís en la institución donde cobrás el sueldo o la jubilación, y cuya cuota se descuenta directamente de tu recibo. Por ley, las cuotas no pueden superar el 20% de tu sueldo nominal y la tasa no puede pasar la tasa media del BCU más un 20%: el tope más bajo para un préstamo de consumo. Acá te explicamos cómo funciona, cuánto te pueden descontar en total y quién puede retener tu sueldo.
Cómo funciona
- Lo da la institución donde cobrás. Si cobrás por una cuenta de dinero electrónico, lo pueden dar las instituciones habilitadas por la ley de retenciones.
- Autorizás el descuento. Tu empleador, BPS o la compañía de seguros descuenta la cuota antes de pagarte.
- Es en tu moneda. Tiene que estar en la moneda en que cobrás o en unidades indexadas, así que no tenés riesgo por el dólar.
- Sigue aunque cambies de banco. Si pasás a cobrar en otra institución, el descuento de los créditos que ya tenés se mantiene.
Cuánto te pueden descontar
La suma de las cuotas de tus créditos de nómina no puede superar el 20% de tus haberes nominales al momento de pedirlos. En un crédito hipotecario para vivienda, el tope sube al 35%.
Además hay un límite para todas las retenciones juntas: después de impuestos y aportes, te tiene que quedar al menos el 35% del nominal una vez deducidos impuestos y aportes una vez deducidos impuestos y aportes. Si hay retenciones por garantía de alquiler o de cooperativas, el piso baja al 30%.
| Sueldo nominal | Cuota máxima de crédito de nómina |
|---|---|
| $30.000 | $6.000 |
| $50.000 | $10.000 |
| $80.000 | $16.000 |
Por qué tiene el tope de tasa más bajo
Para quien presta, cobrar directo del recibo es mucho más seguro. Por eso la ley le pone un tope más bajo: la tasa media de créditos al consumo más un 20%. Otros préstamos con retención, como los de cooperativas, tienen un tope de la tasa media más un 30%. Un préstamo sin retención, de la tasa media más un 55%. Te explicamos cómo leer esos topes en tasa de usura en Uruguay.
Para comparar el efecto de tasas distintas, este ejemplo usa TEA hipotéticas, sistema francés e IVA del 22% sobre intereses por separado. Sin seguros ni otros cargos: ejemplo: $100.000 en 24 cuotas.
| Crédito de nómina al 40% + IVA | Préstamo personal al 65% + IVA | |
|---|---|---|
| Primera cuota | $6.431 | $7.673 |
| Total a devolver | $147.991 | $175.213 |
El orden de los descuentos
Si tenés varias retenciones, la ley fija quién cobra primero:
Cuando dos están en el mismo nivel, cobra primero la que se comunicó antes.
- Pensiones alimenticias ordenadas por un juez.
- Garantía de alquiler.
- Cuota sindical y aportes a partidos políticos.
- Crédito social del BROU.
- Créditos hipotecarios y de MEVIR.
- Seguros de vida colectivos y cuotas de asistencia médica.
- Créditos de nómina y operaciones con cooperativas.
- Facilidades de pago de impuestos.
Quién puede retener tu sueldo, y quién no
Solo pueden pedir descuentos sobre tu sueldo o jubilación las instituciones habilitadas por ley, y solo para las operaciones que la ley les permite. Tu firma no alcanza: en 2025, el BCU ordenó a una financiera dejar de cobrar por retención porque no tenía esa habilitación, aunque los clientes habían firmado la autorización.
Si te descuentan una cuota y no sabés por qué, pedí a tu empleador o a BPS el detalle de la retención y a la institución, el contrato. Si creés que no está habilitada, podés reclamar ante el BCU.
¿Cobrás en un banco o cobrás una jubilación? Puede que tengas acceso a un crédito con retención más barato que un préstamo común. Contanos tu situación y te mostramos las opciones que encajan con cómo cobrás. Gratis y sin compromiso.
Ventajas y riesgos
Si sos jubilado, la retención es también la base del préstamo social de BPS y del préstamo con retención del BROU: los comparamos en préstamo social BROU o BPS.
| A favor | A tener en cuenta |
|---|---|
| El tope de tasa más bajo para un préstamo de consumo | Es plata que no llega a tu cuenta: tu sueldo líquido baja |
| La cuota se paga sola, sin riesgo de olvidarte | Es fácil renovarlo una y otra vez y no salir nunca |
| Suele pedir menos requisitos, porque la cobranza es segura | Si dejás ese trabajo, la cuota deja de descontarse y tenés que acordar otra forma de pago |
Preguntas frecuentes sobre esta guía
¿Cuánto me pueden descontar del sueldo en total?
Después de impuestos y aportes, te tiene que quedar al menos el 35% del nominal, o el 30% si hay retenciones por alquiler o cooperativas.
¿Cuánto puede ser la cuota de un crédito de nómina?
Hasta el 20% de tus haberes nominales, sumando todos tus créditos de nómina.
¿Puede un comercio o una financiera descontarme del sueldo?
Solo si la ley la habilita para esa operación. Una autorización firmada no la habilita.
¿Puedo cancelarlo antes de tiempo?
Sí. Pedí la liquidación por escrito y revisá si cobran comisión. El paso a paso está en cancelar un préstamo antes de tiempo.
Fuentes y revisión
Cómo preparamos y revisamos estas guías · Informar una corrección
Material aportado para publicación, revisado el 9 de noviembre de 2026. Ejemplos orientativos; no constituyen ofertas ni reemplazan el asesoramiento profesional.
- Ley 19.210 de Inclusión Financiera, artículo 30: crédito de nómina (IMPO) (abre en otra pestaña)
- Ley 17.829 de retenciones sobre salarios y pasividades (IMPO) (abre en otra pestaña)
- Ley 18.212, artículo 11: topes de interés (IMPO) (abre en otra pestaña)
- El Observador: el BCU ordenó a una financiera suspender retenciones (setiembre de 2025) (abre en otra pestaña)