Historial crediticio
Historial crediticio en Uruguay: categorías del BCU, Clearing y score
El historial crediticio reúne información sobre tus deudas y cómo las pagás. En Uruguay, dos referencias importantes son la Central de Riesgos del BCU y el Clearing de Informes de Equifax. Son registros distintos: las categorías del BCU no son un puntaje universal ni garantizan que otra institución te apruebe un préstamo.
Qué miran cuando pedís un préstamo
Antes de prestarte, una institución quiere saber dos cosas: cómo pagaste hasta ahora y cuánto debés hoy frente a tus ingresos. Para eso consulta la Central de Riesgos y el Clearing, y los combina con lo que ya sabe de vos si sos cliente.
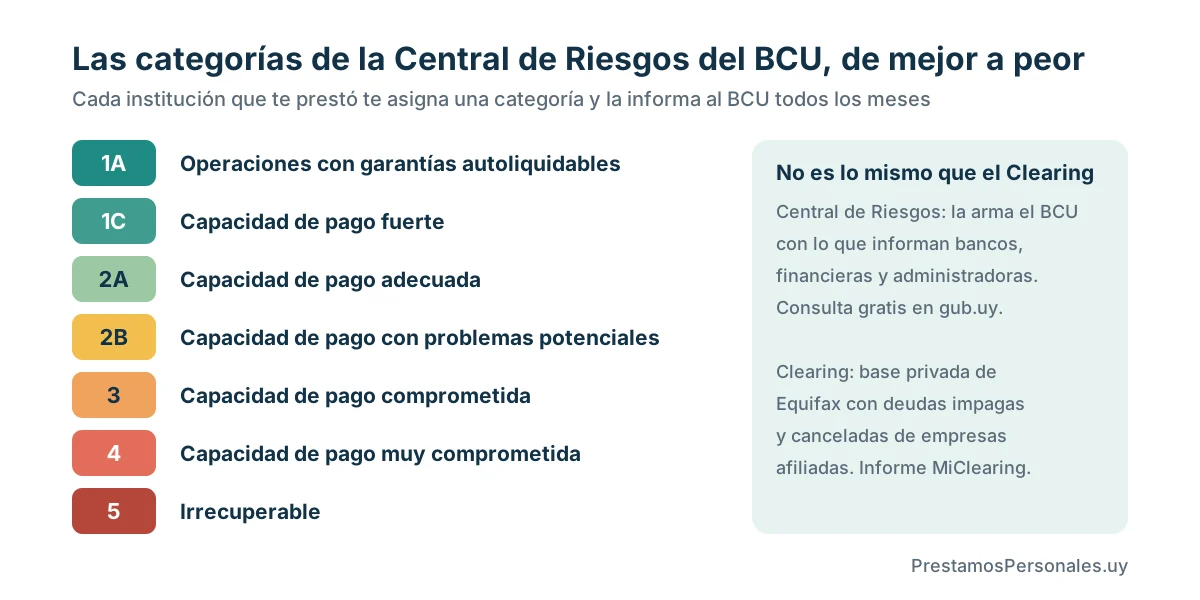
Las categorías de la Central de Riesgos del BCU
La categoría tiene efecto en el precio: en su campaña de préstamos a pasivos de 2025, por ejemplo, el BROU sumaba 1,22 puntos a la tasa de los deudores calificados en 3. La consulta es gratis en el trámite en línea del BCU; te mostramos el paso a paso en cómo consultar la Central de Riesgos.
- La asigna cada institución, no el BCU, según tu capacidad de pago y tus atrasos. Podés tener categorías distintas en distintas instituciones.
- Se actualiza todos los meses, cuando las instituciones envían su información al BCU.
- Puede existir efecto de arrastre. Bajo las condiciones previstas por la normativa, la información de otras instituciones puede influir en la clasificación. No todo atraso provoca automáticamente la misma categoría en todo el sistema.
- La información histórica no desaparece al pagar. El BCU explica límites de publicación para deudas impagas de más de 15 años desde su vencimiento. Ese plazo no equivale a la prescripción de la deuda ni al borrado de todos los antecedentes.
| Categoría | Qué significa |
|---|---|
| 1A | Operaciones respaldadas con garantías autoliquidables, como un depósito |
| 1C | Capacidad de pago fuerte |
| 2A | Capacidad de pago adecuada |
| 2B | Capacidad de pago con problemas potenciales |
| 3 | Capacidad de pago comprometida |
| 4 | Capacidad de pago muy comprometida |
| 5 | Deudor irrecuperable |
El Clearing de Informes
El Clearing es una base de datos privada de Equifax. Reúne información que le envían sus empresas afiliadas: deudas impagas, operaciones canceladas con atraso, cheques rechazados, consultas y datos de fuentes públicas.
Si figurás ahí, lo explicamos todo en cómo salir del Clearing.
- Deuda impaga: la Ley 18.331 prevé hasta 5 años desde su incorporación. Si sigue impaga, el acreedor puede solicitar una única renovación por otros 5 años, dentro de los 30 días anteriores al vencimiento del plazo original.
- Deuda pagada: puede figurar hasta 5 años desde que la cancelaste, con la mención de que está paga. Equifax informa que la mantiene 3 años.
- Cómo consultarlo: distinguí el reporte comercial MiClearing del ejercicio gratuito del derecho de acceso. La ley prevé acceso gratuito cada seis meses, salvo que exista un nuevo interés legítimo; consultá a Equifax el procedimiento vigente.
Central de Riesgos y Clearing, lado a lado
| Aspecto | Central de Riesgos del BCU | Clearing de Informes |
|---|---|---|
| Quién la administra | El Banco Central del Uruguay | Equifax, una empresa privada |
| Quién informa | Bancos, administradoras de crédito y empresas de servicios financieros | Las empresas afiliadas, como comercios, financieras y empresas de servicios |
| Qué muestra | Todas tus deudas con esas instituciones, al día o no, con su categoría | Sobre todo incumplimientos, deudas canceladas con atraso y cheques rechazados |
| Cada cuánto se actualiza | Todos los meses | Cuando se informa la novedad; el acreedor debe comunicar la cancelación dentro de 5 días hábiles y la base actualizarla dentro de 3 días hábiles de recibirla. |
| Cómo consultar | Gratis, en el trámite en línea del BCU | Derecho de acceso ante Equifax; MiClearing es un reporte comercial distinto |
¿Existe un score crediticio en Uruguay?
No existe un único puntaje público del BCU que determine la aprobación en todas las instituciones. Cada entidad puede utilizar modelos propios o de proveedores de información, combinando antecedentes, ingresos, endeudamiento e historia como cliente. Una categoría del BCU no se convierte directamente en un número de score; tampoco hay una cantidad de puntos o un plazo universal que puedas garantizar al pagar.
Cómo mejorar tu historial crediticio
- Pagá en fecha. Ayuda a construir un mejor comportamiento de pago, pero no asegura un cambio de categoría en un número fijo de meses. La clasificación depende de las reglas y de tu situación completa.
- Regularizá lo vencido. Una deuda pagada pasa de impaga a cancelada. Pedí siempre la constancia de cancelación.
- Bajá tu endeudamiento. Si las cuotas ocupan una parte grande de tus ingresos, tu capacidad de pago se ve comprometida aunque estés al día. Te ayuda cuánto podés pagar de cuota.
- Revisá los dos registros una o dos veces por año. Si un dato está mal, tenés derecho a pedir que se corrija.
- Cuidá tu cédula. Si la perdés o te la roban, hacé la denuncia: Equifax recibe esa información para prevenir fraudes.
Si tenés una mala categoría y necesitás un préstamo
Algunas instituciones evalúan personas con antecedentes, con más requisitos o una garantía. Las reunimos en préstamos con Clearing y explicamos qué revisar en cómo pedir un préstamo estando en Clearing.
Que una institución reciba solicitudes con Clearing no significa que acepte cualquier categoría del BCU. Una categoría 5 y un antecedente comercial son situaciones diferentes; presentá tu situación actual sin asumir que regularizar una deuda borra su historia.
Preguntas frecuentes sobre esta guía
¿Qué es la categoría 5 del BCU?
Es la clasificación de deudor irrecuperable. Regularizar o refinanciar puede mejorar la situación, pero no elimina automáticamente la categoría ni los datos históricos. La entidad informante debe actualizar según las reglas aplicables.
¿Cuánto tarda en actualizarse después de pagar?
En la Central de Riesgos, hasta el siguiente reporte mensual. En el Clearing, el acreedor tiene 5 días hábiles para avisar y Equifax informa 3 días hábiles para actualizar.
¿Dónde saco mi reporte crediticio?
Podés consultar gratis la Central de Riesgos en el trámite oficial del BCU. Para el Clearing, distinguí el derecho de acceso a tus datos ante Equifax del reporte comercial MiClearing.
¿No tener historial es malo?
No significa que tengas deudas, pero la institución tiene menos datos para evaluarte y puede pedirte más comprobantes de ingresos.
Fuentes y revisión
Cómo preparamos y revisamos estas guías · Informar una corrección
Textos e imágenes aportados por PrestamosPersonales.uy; revisión editorial y de las fuentes indicadas el 27 de octubre de 2026. Los cálculos son ilustrativos y no representan ofertas ni garantizan aprobación.
- gub.uy: consultas a la Central de Riesgos crediticios (abre en otra pestaña)
- BCU: Comunicación 2024/260 sobre información a la Central de Riesgos (PDF) (abre en otra pestaña)
- Ley 18.331, artículo 22 (IMPO) (abre en otra pestaña)
- Ley 18.331, artículo 14 (IMPO) (abre en otra pestaña)
- Clearing de Informes: guía de orientación a los consumidores (IMPO) (abre en otra pestaña)
- Montevideo Portal: MiClearing (abre en otra pestaña)
- BROU: condiciones de la campaña Préstamos Pasivos 2025 (PDF) (abre en otra pestaña)
- Equifax: guía de usuario MiClearing (abre en otra pestaña)