Historial crediticio
Cómo salir del Clearing en Uruguay: plazos, pasos y qué cambia al pagar
No existe un trámite que garantice salir del Clearing en el acto. Los registros tienen plazos legales y los datos incorrectos pueden reclamarse. Pagar no borra inmediatamente una deuda: debe actualizarse como cancelada. Cada institución valora ese antecedente junto con otros datos de tu situación.
Qué es el Clearing y qué no es
Equifax Clearing de Informes es un bureau de crédito privado. Reúne información comercial de personas y empresas, y la consultan las empresas afiliadas antes de prestar o vender a crédito.
No es lo mismo que la Central de Riesgos del BCU, que reúne lo que informan bancos y otras instituciones supervisadas. Podés revisar las dos: te explicamos cómo en cómo consultar la Central de Riesgos del BCU. Tampoco es una lista negra: también figuran las deudas que pagaste.
Cuánto tiempo puede figurar una deuda
Los plazos los fija el artículo 22 de la Ley 18.331 de Protección de Datos Personales:
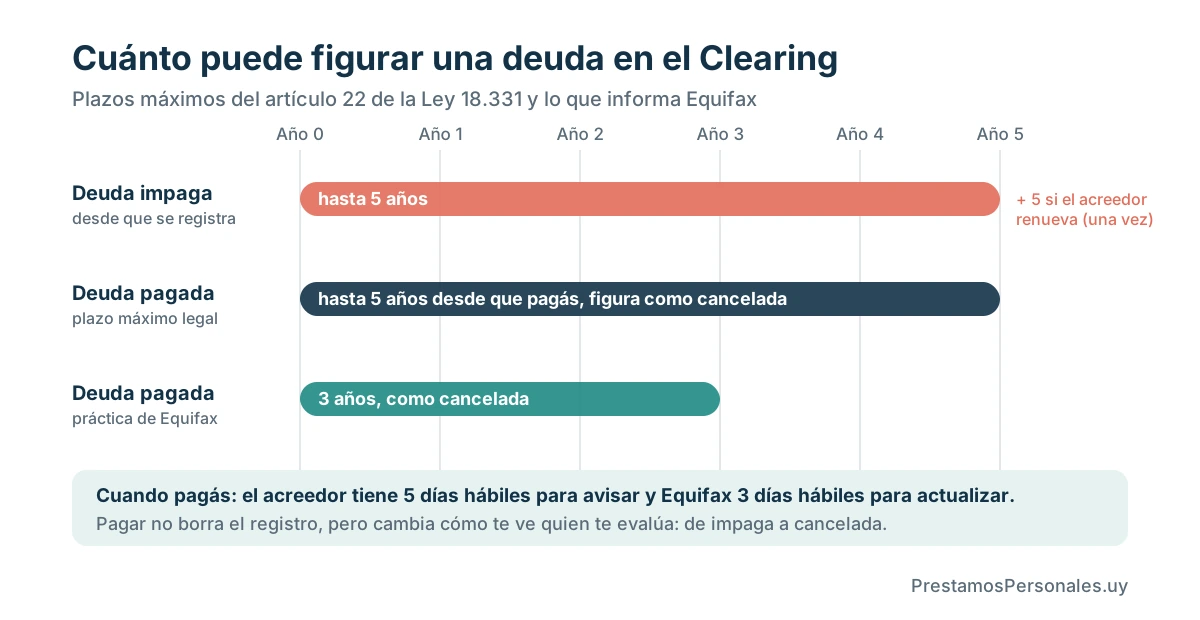
- Deuda impaga: hasta 5 años desde su incorporación. Si continúa incumplida, el acreedor puede solicitar una única renovación por otros 5 años, dentro de los 30 días anteriores al vencimiento original.
- Deuda pagada o extinguida: hasta 5 años desde la cancelación, con la mención de que está cancelada. Ese plazo no se renueva.
- La guía de Equifax publicada en IMPO indica que mantiene las deudas canceladas durante 3 años. Diferenciá esa práctica informada del máximo legal de 5 años.
Paso 1: pedí tu informe y revisá cada dato
Tenés derecho a conocer los datos registrados sobre vos, acreditando tu identidad. El artículo 14 prevé acceso gratuito cada seis meses, salvo que surja nuevamente un interés legítimo, y respuesta dentro de cinco días hábiles.
Con el informe en la mano, revisá cada registro:
- Quién es el acreedor y si la deuda pasó a una empresa de cobranza.
- El monto, la fecha de incorporación y el estado (impaga o cancelada).
- Si reconocés la operación. Si no, saltá al paso 4.
Paso 2: si la deuda es tuya, hablá con quien hoy la cobra
Pedí por escrito el saldo actualizado y qué incluye: capital, intereses y gastos. Preguntá si hay un plan de pagos o una quita por pago al contado. Antes de transferir, confirmá que quien te escribe representa al acreedor: buscá su contacto en el sitio oficial, no en el mensaje recibido. Te contamos más en cómo revisar una oferta online y evitar estafas.
Al pagar, pedí siempre una constancia de cancelación con la fecha y el número de operación. Es la prueba que vas a necesitar si el registro no se actualiza.
Paso 3: después de pagar, verificá que se actualice
El artículo 22 fija hasta 5 días hábiles para que el acreedor comunique la cancelación y hasta 3 días hábiles desde esa comunicación para que la base actualice el dato. Transcurridos esos plazos, verificá que figure como cancelada; si necesitás ejercer nuevamente el acceso gratuito, explicá el interés legítimo en comprobar la actualización.
Si no cambió, reclamá primero al acreedor con tu constancia. Si sigue sin corregirse, presentá el comprobante a Equifax. Como último paso, podés denunciar ante la Unidad Reguladora y de Control de Datos Personales (URCDP).
Paso 4: si un dato está mal o no lo reconocés
Podés pedir que se rectifique, actualice o elimine un dato erróneo. Si perdiste la cédula o te la robaron, hacé la denuncia policial: Equifax recibe esa información del Ministerio del Interior para prevenir fraudes con tu documento.
¿Conviene pagar o esperar a que venza el plazo?
Pagar puede hacer que la deuda figure más tiempo, porque el plazo de la deuda cancelada se cuenta desde la fecha del pago. Aun así, una deuda cancelada se lee muy distinto que una impaga.
Que un dato deje de figurar no determina por sí solo si la obligación sigue siendo exigible. La prescripción y la eliminación del registro son asuntos distintos. Si hay un reclamo pendiente o dudas sobre sus plazos, consultá asesoramiento jurídico para tu caso.
Si necesitás un préstamo mientras tanto
Algunas instituciones evalúan a personas con antecedentes, con más requisitos o garantías. Reunimos opciones en préstamos con Clearing y explicamos qué revisar en ¿podés solicitar un préstamo estando en Clearing?.
Si pensás pedir un préstamo para cancelar la deuda, compará primero el costo de las dos: lo explicamos en préstamo para pagar deudas. Y probá en la calculadora de préstamos qué cuota te quedaría antes de comprometerte.
Preguntas frecuentes sobre esta guía
¿Pagar la deuda me saca del Clearing?
No de inmediato. La deuda pasa a figurar como cancelada. Equifax informa que la mantiene 3 años; la ley permite hasta 5.
¿Cuánto tarda en actualizarse después de pagar?
El acreedor tiene 5 días hábiles para avisar y Equifax informa 3 días hábiles para actualizar.
¿Cuánto cuesta consultar mi informe?
La ley prevé que el acceso a tus datos sea gratuito cada seis meses.
¿El Clearing y la Central de Riesgos del BCU son lo mismo?
No. Son registros distintos y conviene revisar los dos.
Fuentes y revisión
Cómo preparamos y revisamos estas guías · Informar una corrección
Texto aportado por el sitio y revisado el 20 de octubre de 2026. Las condiciones pueden cambiar; los ejemplos numéricos son ilustrativos y no representan ofertas.