Historial crediticio
¿Qué pasa si no pagás un préstamo en Uruguay? Mora, Clearing, cobranza y embargo
Si dejás de pagar un préstamo, la deuda no desaparece. Puede generar intereses de mora, afectar tu información crediticia y dar lugar a gestiones de cobranza o un reclamo judicial. Las consecuencias dependen del contrato, del acreedor y de tu situación; no todas ocurren automáticamente ni en el mismo momento.
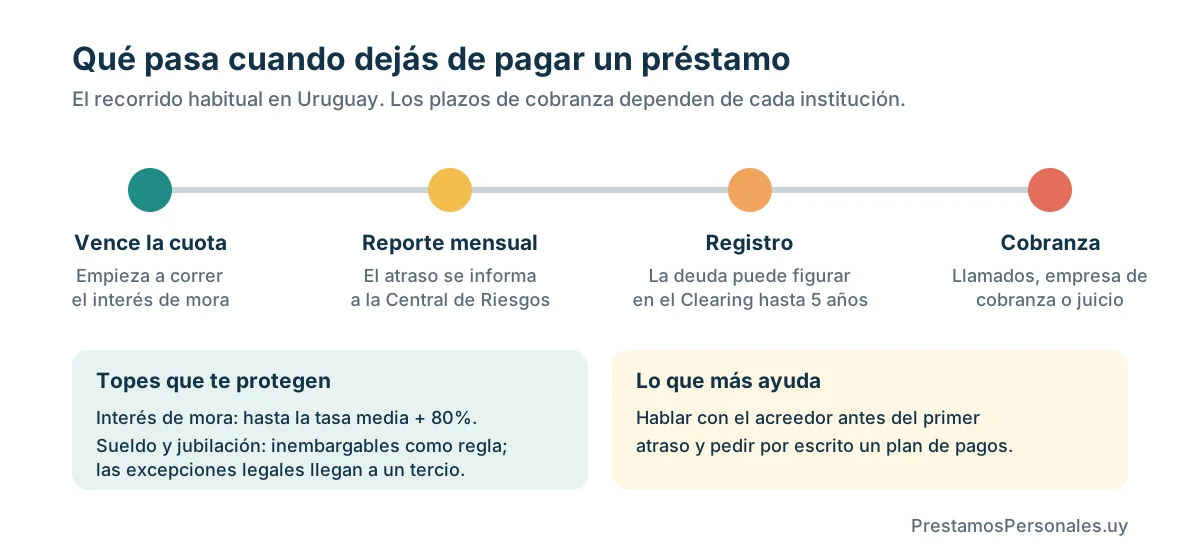
Qué pasa, paso a paso
1. Empieza el interés de mora. Desde el vencimiento, pueden aplicarse intereses de mora según el contrato. Tiene un tope legal: en préstamos de menos de 2.000.000 UI sin retención, no puede superar la tasa media del BCU más un 80%. Te explicamos cómo verificarlo en tasa de usura en Uruguay.
2. Se informa a la Central de Riesgos. Las instituciones obligadas a reportar informan mensualmente al BCU. Con atrasos, tu categoría empeora, y las otras instituciones lo ven. Los créditos castigados se informan en categoría 5 y pueden figurar hasta 15 años. Más detalle en historial crediticio en Uruguay.
3. Puede pasar al Clearing. Una deuda impaga puede figurar hasta 5 años desde que se registró, y el acreedor puede renovarla una vez por otros 5. Cuando la pagás, figura como cancelada.
4. Llega la cobranza. Llamados, mensajes o una empresa de cobranza. A veces la deuda se vende a otra empresa, que pasa a reclamarla.
5. Puede haber un juicio. Si el acreedor gana, puede pedir el embargo de bienes para cobrarse.
¿Te pueden embargar el sueldo?
Como regla, no. El Código General del Proceso dice que los sueldos, jubilaciones y pensiones son inembargables. Hay excepciones previstas por ley, como los tributos o las pensiones alimenticias, y en esos casos el embargo llega, en general, hasta un tercio. Si tu caso es distinto, o te llegó una demanda, consultá con un abogado: el Consultorio Jurídico de la Facultad de Derecho de la Udelar atiende sin costo según tus ingresos.
Ojo con un caso particular: si tu préstamo es con retención de haberes, la cuota ya se descuenta de tu recibo antes de que cobres. Lo explicamos en crédito de nómina y retención.
¿Podés ir preso por una deuda?
No. En Uruguay no hay prisión por deudas civiles o comerciales: la Convención Americana sobre Derechos Humanos, aprobada por Uruguay en 1985, prohíbe la detención por deudas. La única excepción es el incumplimiento de deberes alimentarios.
Qué hacer si ves que no vas a poder pagar
¿Estás por atrasarte o ya te atrasaste? Contanos tu situación. En el formulario buscamos opciones para ordenar lo que debés, incluidas instituciones que evalúan personas con antecedentes. Gratis, sin compromiso y sin juicios.
- Hablá antes del primer atraso. Es cuando más opciones hay: alargar el plazo, bajar la cuota o pausar un mes. Pedí cualquier acuerdo por escrito.
- Ordená tus deudas por costo. Primero las más caras y las que tienen consecuencias más graves, como la vivienda.
- No tapes un préstamo con otro más caro. Un préstamo para pagar deudas sirve solo si baja el costo total y tiene final. Hacé la cuenta con préstamo para pagar deudas.
- Si ya te atrasaste, regularizá y pedí la constancia. Una deuda pagada cambia de impaga a cancelada. Te explicamos qué sigue en cómo salir del Clearing.
- Verificá quién te cobra. Pedí el detalle de la deuda por escrito y no pagues a cuentas de particulares sin confirmarlo con el acreedor.
Preguntas frecuentes sobre esta guía
¿Cuánto tiempo puedo estar en el Clearing?
Una deuda impaga, hasta 5 años, renovables una vez por otros 5. Una deuda pagada, hasta 5 años como cancelada; Equifax informa que la mantiene 3.
¿La deuda desaparece si deja de figurar en el Clearing?
No. Que deje de figurar no significa que deje de existir. Los plazos para reclamarla dependen del tipo de deuda: consultalo con un abogado.
¿Me pueden cobrar cualquier interés de mora?
No. Tiene un tope: la tasa media del BCU más un 80% en préstamos de menos de 2.000.000 UI sin retención.
¿Puedo pedir otro préstamo si estoy atrasado?
Es más difícil y más caro, pero algunas instituciones evalúan personas con antecedentes. Las reunimos en préstamos con Clearing.
Fuentes y revisión
Cómo preparamos y revisamos estas guías · Informar una corrección
Material aportado para publicación, revisado el 9 de noviembre de 2026. Ejemplos orientativos; no constituyen ofertas ni reemplazan el asesoramiento profesional.
- Código General del Proceso, artículo 381: bienes inembargables (IMPO) (abre en otra pestaña)
- Ley 18.212, artículo 11: topes de interés y mora (IMPO) (abre en otra pestaña)
- Ley 18.331, artículo 22: plazos en bases de datos comerciales (IMPO) (abre en otra pestaña)
- BCU: Comunicación 2024/260 sobre la Central de Riesgos (PDF) (abre en otra pestaña)
- Ley 15.737, que aprueba la Convención Americana sobre Derechos Humanos (IMPO) (abre en otra pestaña)